
Contas de 2025/26: Sporting com o maior lucro, FC Porto com prejuízo e alerta do auditor
A Sporting SAD lucrou 34,7 milhões de euros e foi a única das três com fluxo de caixa operacional positivo. A Benfica SAD manteve a maior receita e teve um fluxo operacional de -73,4 milhões. A FC Porto SAD perdeu 21,1 milhões e o auditor incluiu uma incerteza material sobre a continuidade.

A Sporting SAD fechou o exercício de 2025/26 com um lucro consolidado de 34,7 milhões de euros, o maior dos três grandes. A Benfica SAD lucrou 19,1 milhões. A FC Porto SAD, que teve o maior lucro em 2024/25 (41,0 milhões), registou um prejuízo consolidado de 21,1 milhões; a parte atribuível aos acionistas da SAD foi de -26,3 milhões.
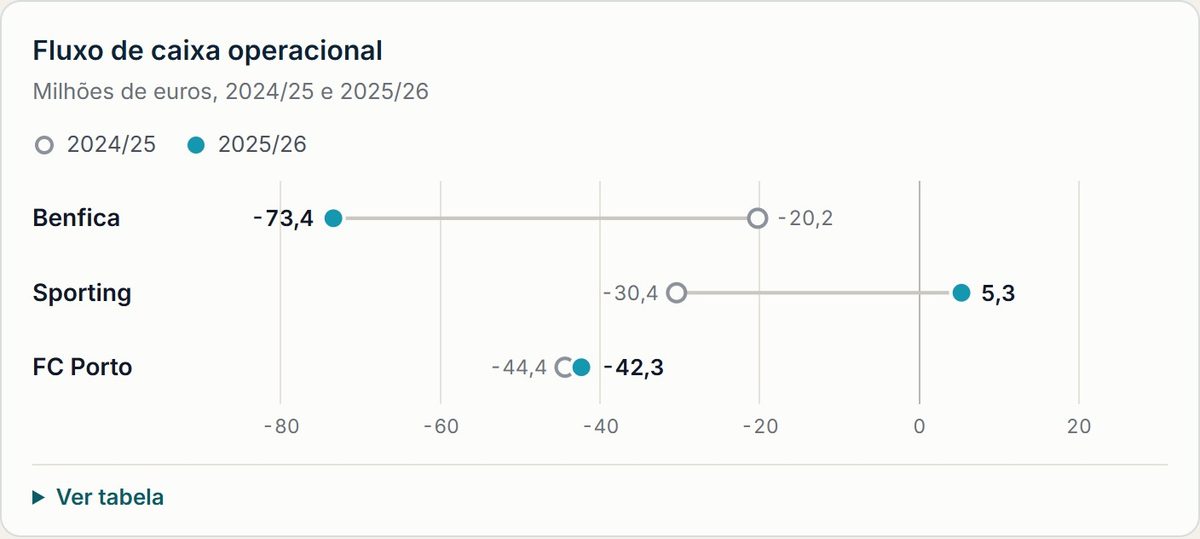
O Sporting foi também a única das três SAD com fluxo de caixa operacional positivo, de 5,3 milhões. A caixa do grupo subiu 102,3 milhões no exercício, sobretudo por causa de uma emissão de obrigações de 225 milhões em outubro de 2025. O Benfica teve um fluxo operacional de -73,4 milhões, compensado por recebimentos de vendas de jogadores. O FC Porto terminou com capital próprio negativo, e a auditora, a EY, incluiu no relatório uma incerteza material sobre a continuidade do grupo.
Os valores foram retirados dos relatórios e contas das três SAD, publicados entre 8 de setembro e 8 de outubro. As contas do Benfica são as da SAD individual; as do Sporting e do FC Porto são consolidadas.
Pontos-chave
- Resultado líquido: Sporting 34,7 M€, Benfica 19,1 M€, FC Porto -21,1 M€.
- Receitas sem transações de jogadores: Benfica 214,4 M€, Sporting 187,7 M€, FC Porto 150,3 M€. A diferença entre Benfica e Sporting passou de 82,5 para 26,7 M€.
- Receitas UEFA do Sporting: subiram 30,9 M€, para 80,3 M€.
- Fluxo de caixa operacional: Sporting 5,3 M€, FC Porto -42,3 M€, Benfica -73,4 M€.
- Resultado operacional do FC Porto: 2,6 M€, só positivo graças a 24,0 M€ de ganhos com a venda de empresas do grupo, uma receita pontual. Sem ela, seria de -21,3 M€.
- Dívida líquida divulgada: Benfica 184,9 M€ (-12,0 M€), Sporting 221,3 M€ (+76,0 M€), FC Porto 220,8 M€ (-29,2 M€). As variações comparam valores calculados com o mesmo critério nos dois anos.
Comparação com 2024/25
Em 2024/25, as três SAD tiveram lucro e fluxo de caixa operacional negativo, e o FC Porto teve o maior resultado. Em 2025/26, o Sporting teve lucro e fluxo operacional positivo, e o FC Porto passou a prejuízo. Nos dois exercícios, nenhuma das três SAD cobriu os custos da operação e da dívida sem o resultado com jogadores.
Resultados
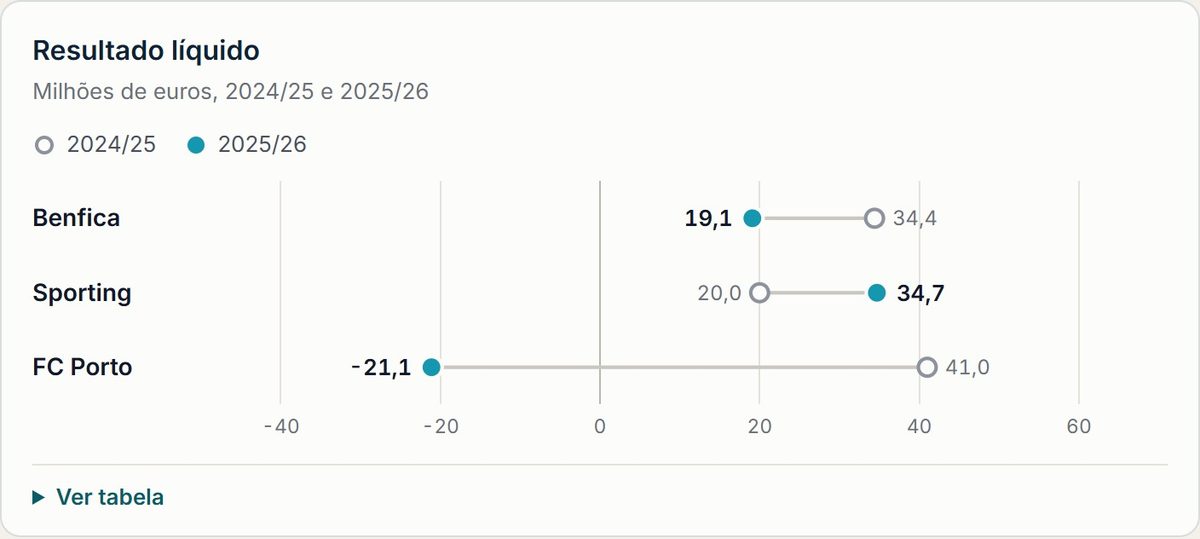 Resultado líquido — Crédito: Futebol & Negócios
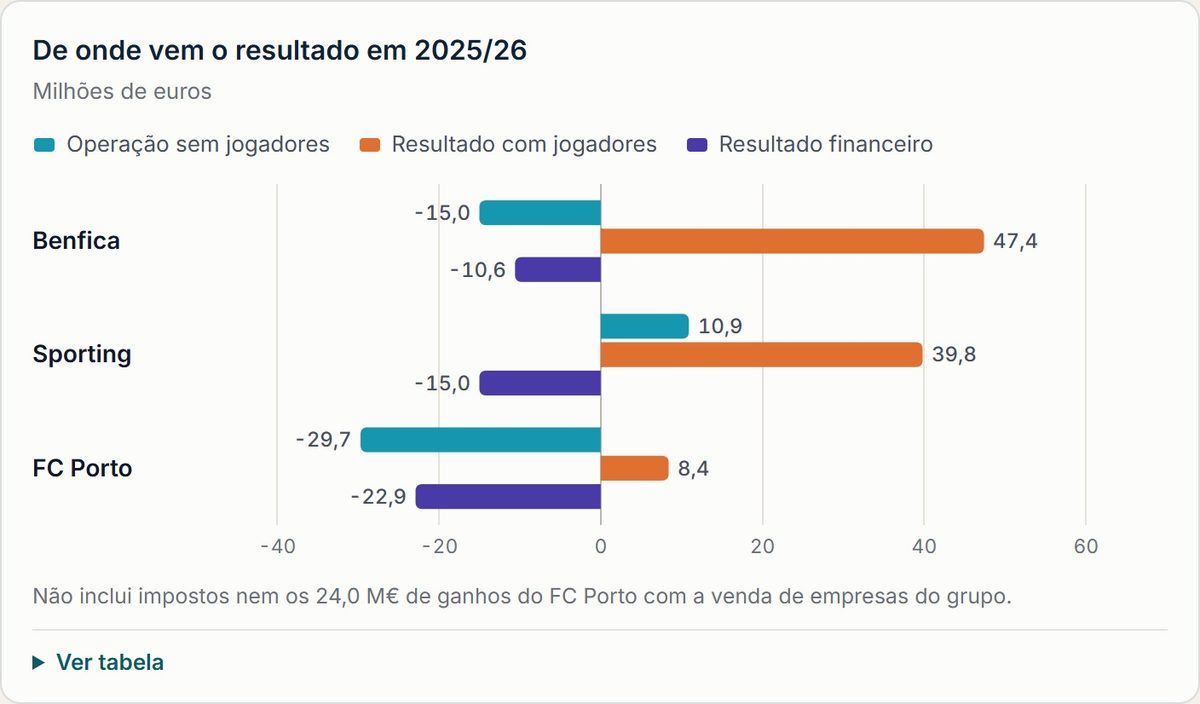 De onde vem o resultado em 2025/26 — Crédito: Futebol & Negócios
No Sporting, o resultado operacional antes das transações de jogadores passou de -6,6 para 10,9 milhões. O resultado financeiro, que inclui os juros pagos e recebidos e outros custos de financiamento, passou de -25,2 para -15,0 milhões. Os juros da dívida subiram 3,4 milhões, com as novas obrigações, mas o custo de antecipar recebimentos de vendas de jogadores, cedendo esses créditos a terceiros, desceu de 12,5 para 3,2 milhões. O resultado com jogadores desceu de 52,0 para 39,8 milhões.
No Benfica, o resultado com jogadores foi de 47,4 milhões, perto dos 46,7 milhões de 2024/25. A descida do lucro vem da operação sem jogadores, que passou de 3,9 para -15,0 milhões. O resultado financeiro passou de -13,4 para -10,6 milhões, sobretudo porque os juros pagos desceram de 15,8 para 12,6 milhões. Esta rubrica inclui os juros das obrigações e dos empréstimos bancários e os encargos com a antecipação de créditos.
No FC Porto, o resultado com jogadores caiu de 66,1 para 8,4 milhões e a operação sem jogadores passou de 2,4 para -29,7 milhões. O resultado operacional só foi positivo, de 2,6 milhões, por causa de ganhos com a venda de duas empresas do grupo. A SAD ganhou 9,2 milhões com a venda da mediadora de seguros Porto Seguro, em maio, e 14,7 milhões com um pagamento adicional pela venda, em 2024, de parte da Porto StadCo, a empresa que explora as áreas VIP e os eventos do Estádio do Dragão. Esse pagamento dependia de metas de bilhética e ainda não tinha sido recebido a 30 de junho. Sem estas vendas, que não se repetem todos os anos, o resultado operacional teria sido de -21,3 milhões. O resultado financeiro pouco mudou: -22,9 milhões, contra -23,5 milhões em 2024/25. Os juros pagos desceram de 21,9 para 17,9 milhões, mas subiu de 3,8 para 6,5 milhões o custo contabilístico, sem saída de dinheiro, das dívidas a pagar em prestações por compras de jogadores.
Somando o resultado operacional sem jogadores e o resultado financeiro, as três SAD ficam negativas, tal como em 2024/25. O Sporting passou de -31,8 para -4,1 milhões, o Benfica de -9,6 para -25,6 milhões e o FC Porto de -21,1 para -52,7 milhões. Este indicador não é um resultado contabilístico. No FC Porto, exclui os ganhos com subsidiárias.
Receitas
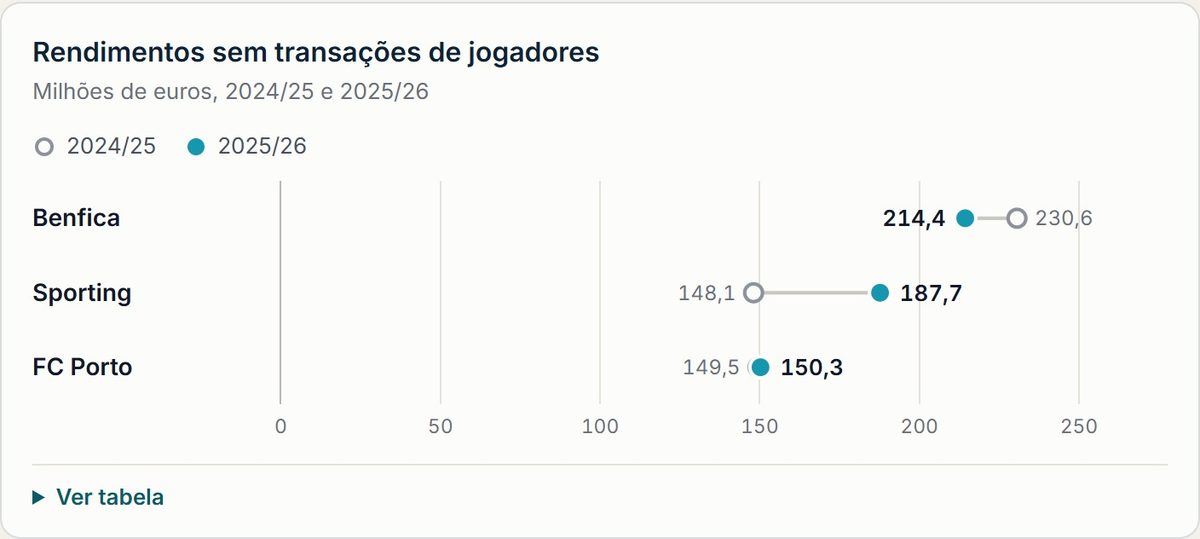 Rendimentos sem transações de jogadores — Crédito: Futebol & Negócios
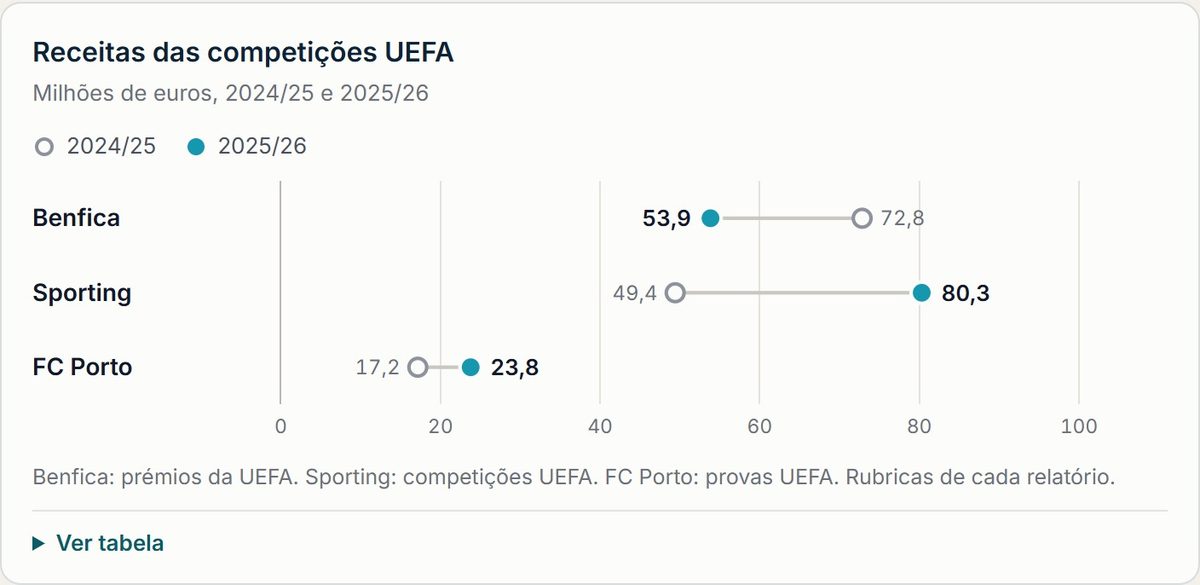 Receitas das competições UEFA — Crédito: Futebol & Negócios
As receitas sem transações de jogadores do Sporting subiram 26,7%. As competições UEFA renderam 80,3 milhões, contra 49,4 milhões em 2024/25, com a participação na Liga dos Campeões. Os direitos televisivos subiram de 29,5 para 31,2 milhões e as receitas de jogos de 24,2 para 29,1 milhões. A subida das receitas UEFA, de 30,9 milhões, corresponde a 78% do aumento total.
As receitas do Benfica desceram 16,2 milhões. Os prémios UEFA passaram de 72,8 para 53,9 milhões e as contas de 2024/25 incluíam 21,9 milhões do Mundial de Clubes. Sem esse valor, as receitas teriam subido 2,7%. As outras receitas comerciais passaram de 7,5 para 22,5 milhões. A SAD indica que esta rubrica inclui a indemnização recebida pela saída antecipada do treinador José Mourinho, sem divulgar o valor.
No FC Porto, as receitas subiram 0,5%. A SAD indica que, sem os 17,0 milhões do Mundial de Clubes reconhecidos em 2024/25, o crescimento foi de 13%. O merchandising rendeu 14,5 milhões, a bilheteira 18,1 milhões e as competições UEFA 23,8 milhões, com a presença nos quartos de final da Liga Europa.
As receitas por rubrica mostram onde cada SAD recebe mais. Nem todas são comparáveis: a Benfica SAD não vende merchandising e regista apenas 3,6 milhões em royalties, e o FC Porto inclui camarotes e lugares business na rubrica de publicidade e patrocínios, de 32,7 milhões.
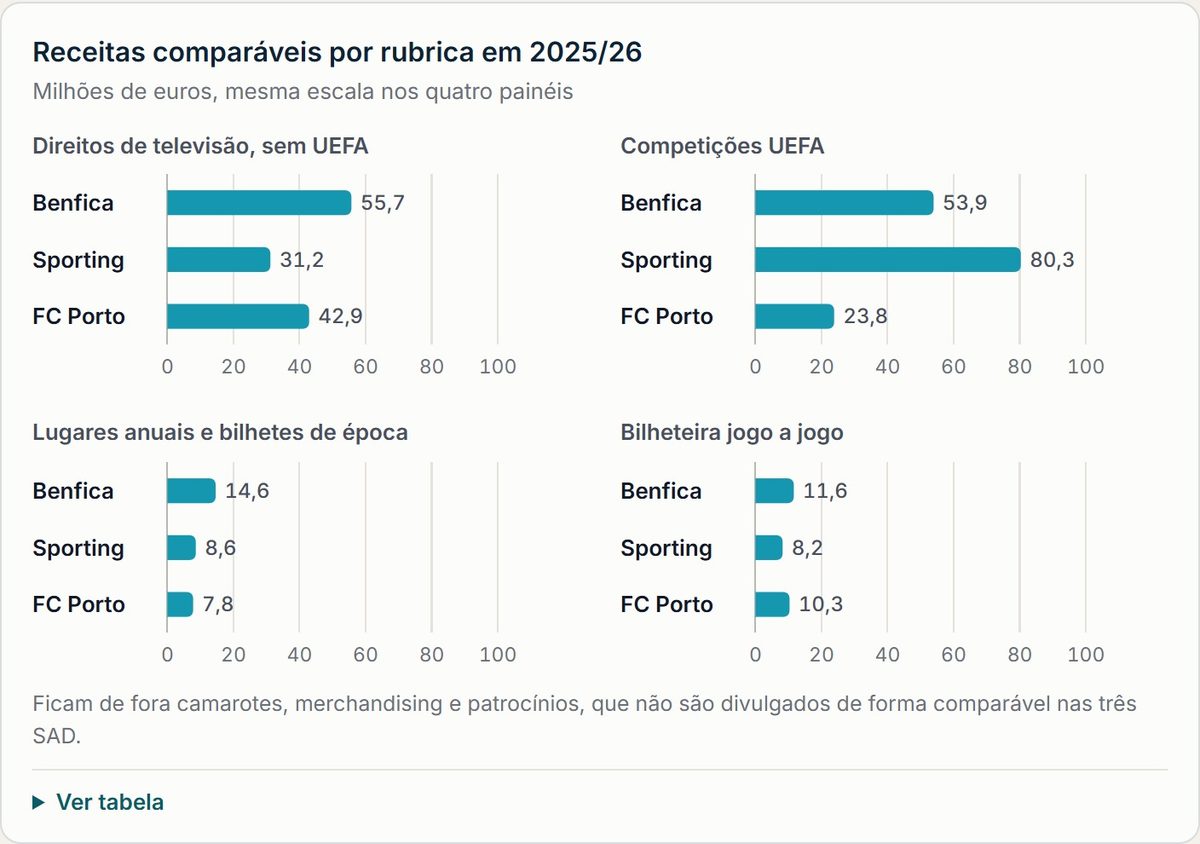 Receitas comparáveis por rubrica em 2025/26 — Crédito: Futebol & Negócios
O Benfica tem a maior receita de televisão, 55,7 milhões, e recebe 14,6 milhões em bilhetes de época, contra 8,6 milhões no Sporting e 7,8 milhões em lugares anuais no FC Porto. A vantagem do Sporting sobre o FC Porto está nas competições UEFA; em televisão e em bilheteira jogo a jogo, o FC Porto recebe mais. No Benfica, a bilheteira jogo a jogo soma os jogos nacionais (6,4 milhões) e europeus (5,3 milhões). No Sporting, o contrato de televisão com a NOS envolve também a Sporting Comunicação e Plataformas, uma sociedade fora do grupo da SAD, pelo que os 31,2 milhões podem não corresponder ao valor total do contrato. ND significa que o valor não é divulgado de forma comparável.
Os gastos com pessoal subiram 20,7 milhões no FC Porto, para 102,6 milhões, e 14,2 milhões no Sporting, para 101,9 milhões. No Benfica desceram 1,4 milhões, para 126,4 milhões. Em percentagem das receitas sem jogadores, representam 68,3% no FC Porto, 58,9% no Benfica e 54,3% no Sporting.
Caixa
 Fluxo de caixa operacional — Crédito: Futebol & Negócios
 De onde veio e para onde foi o dinheiro em 2025/26 — Crédito: Futebol & Negócios
Em 2024/25, as três SAD tiveram fluxo de caixa operacional negativo. Em 2025/26, o do Sporting passou de -30,4 para 5,3 milhões, o do FC Porto de -44,4 para -42,3 milhões e o do Benfica de -20,2 para -73,4 milhões.
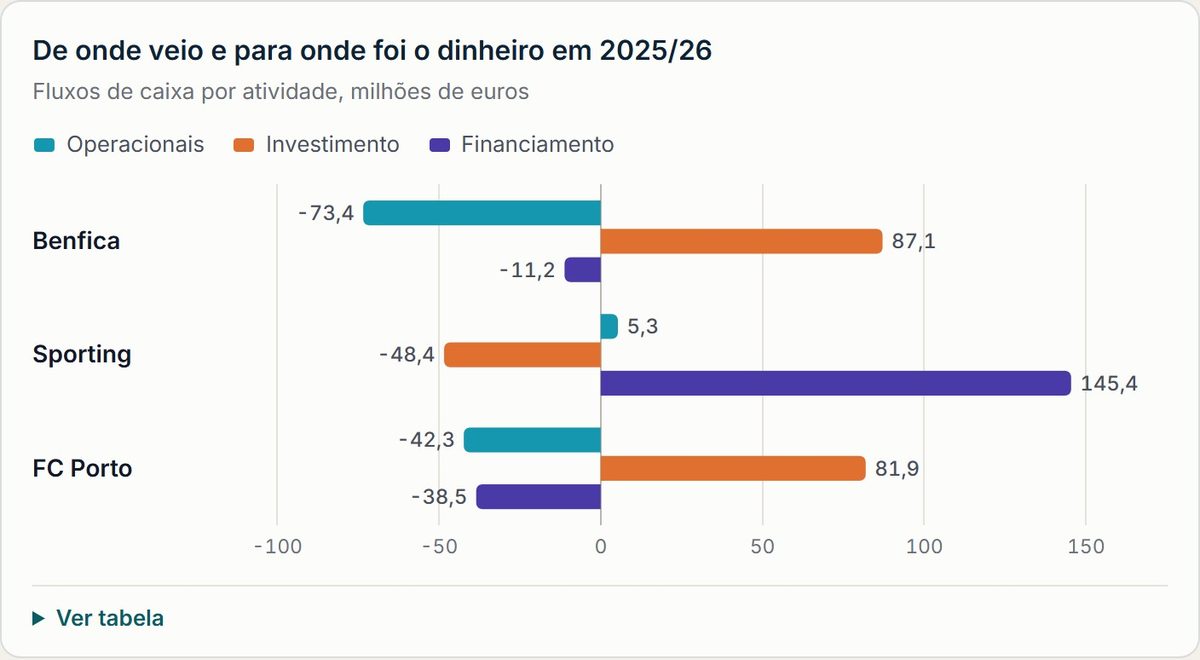
As obrigações de 225 milhões do Sporting foram emitidas pela subsidiária Sporting Entertainment junto de investidores institucionais, a 28 anos e com juro fixo de 5,75%. No mesmo mês, o grupo reembolsou antecipadamente a operação de titularização das receitas do contrato televisivo com a NOS. O financiamento líquido foi de 145,4 milhões e o investimento consumiu 48,4 milhões. A 30 de junho, a caixa era de 117,9 milhões, dos quais 80,0 milhões em depósitos a prazo e 10,1 milhões em depósitos de uso restrito.
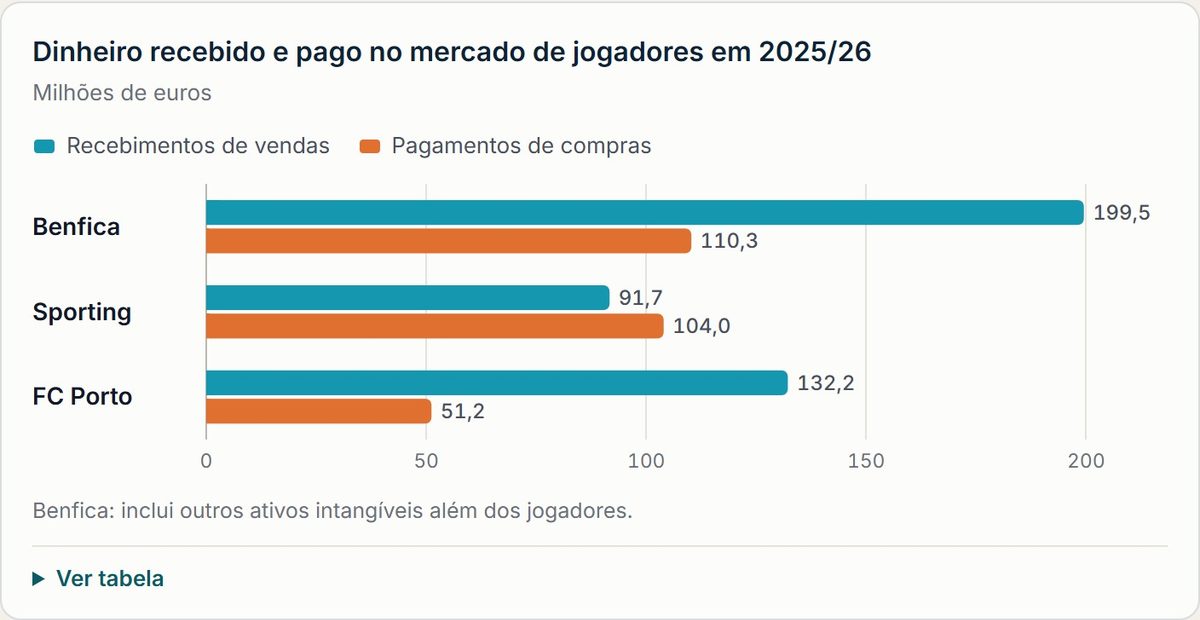
O Benfica recebeu 199,5 milhões pela alienação de ativos intangíveis, rubrica que inclui as vendas de jogadores, e pagou 110,3 milhões em aquisições. Os 42,4 milhões de novos empréstimos correspondem à subscrição em dinheiro das obrigações Benfica SAD 2026-2031, emitidas em abril; os restantes 22,6 milhões dessa emissão resultaram da troca de obrigações antigas. A SAD reembolsou 42,5 milhões de empréstimos e fechou o exercício com 8,9 milhões em caixa.
O FC Porto recebeu 132,2 milhões por vendas de jogadores e 15,0 milhões da parcela fixa da venda da Porto StadCo, e pagou 51,2 milhões em compras de jogadores. No financiamento, contraiu 29,8 milhões, reembolsou 45,9 milhões e pagou 3,6 milhões em dividendos, dos quais 3,3 milhões distribuídos pela Porto StadCo aos seus acionistas minoritários.
Transferências
 Dinheiro recebido e pago no mercado de jogadores em 2025/26 — Crédito: Futebol & Negócios
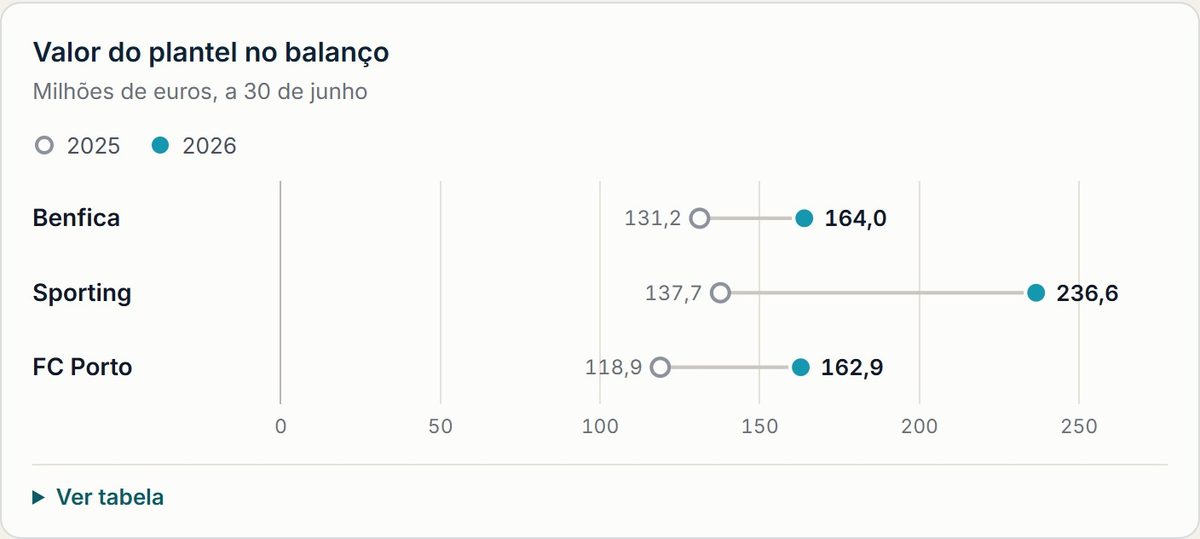 Valor do plantel no balanço — Crédito: Futebol & Negócios
O Sporting foi o único a pagar mais do que recebeu no mercado de jogadores: 104,0 milhões em compras e 91,7 milhões em vendas. O valor do plantel no balanço passou de 137,7 para 236,6 milhões. A 30 de junho, o Sporting devia 244,3 milhões a clubes e agentes por aquisições, em valores nominais.
O Benfica recebeu mais 89,1 milhões do que pagou. Tinha 178,5 milhões a receber e 219,6 milhões a pagar relacionados com transferências.
O FC Porto recebeu mais 81,0 milhões do que pagou e aumentou o valor do plantel em 44,1 milhões. As dívidas relacionadas com compras de jogadores somavam 179,3 milhões em valores nominais, dos quais 102,7 milhões a pagar no prazo de um ano.
Cada SAD usa critérios próprios para os créditos e dívidas de transferências, pelo que estes saldos não devem ser comparados diretamente. No Benfica, os recebimentos e pagamentos incluem outros ativos intangíveis além dos jogadores.
Dívida
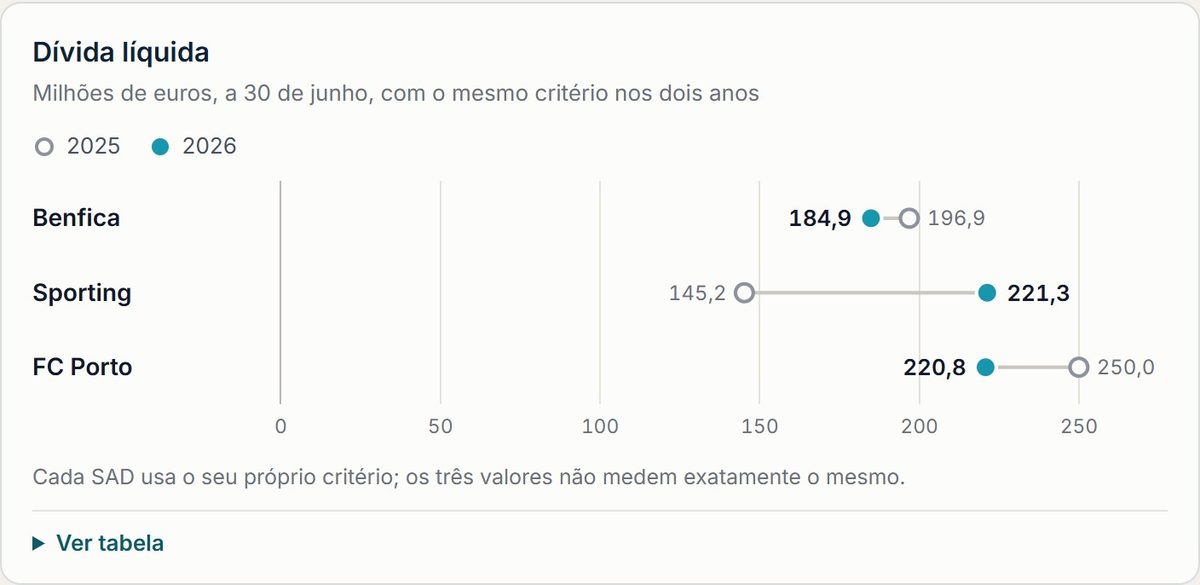 Dívida líquida — Crédito: Futebol & Negócios
As três SAD não calculam a dívida líquida da mesma forma. O Benfica subtrai a caixa aos empréstimos. O Sporting soma os empréstimos pelo valor nominal e as locações, e subtrai a caixa. O FC Porto subtrai aos empréstimos a caixa e outros ativos financeiros de curto prazo.
No Sporting e no FC Porto, o valor de 2024/25 também precisa de ajuste. O Sporting divulga 147,8 milhões para 2024/25, mas esse valor inclui os pagamentos futuros de locações com juros; com o critério de 2025/26, seriam 145,2 milhões, e a subida é de 76,0 milhões. Para o FC Porto, a edição anterior deste relatório usou 254,1 milhões, valor que só deduzia a caixa; com o critério atual, a descida é de 29,2 milhões.
O FC Porto tem 55 milhões em obrigações a vencer em dezembro de 2026 e um empréstimo bancário de 17,5 milhões que, depois do fecho das contas, foi prorrogado para setembro de 2027. O Benfica tem 50 milhões em obrigações a vencer até junho de 2027. O Sporting tem 50 milhões a vencer em novembro de 2027 e 40 milhões em novembro de 2028; as obrigações de 225 milhões vencem em 2053. A taxa média dos empréstimos é de 4,95% no Benfica e de 5,7% no FC Porto, excluindo factoring.
Balanço
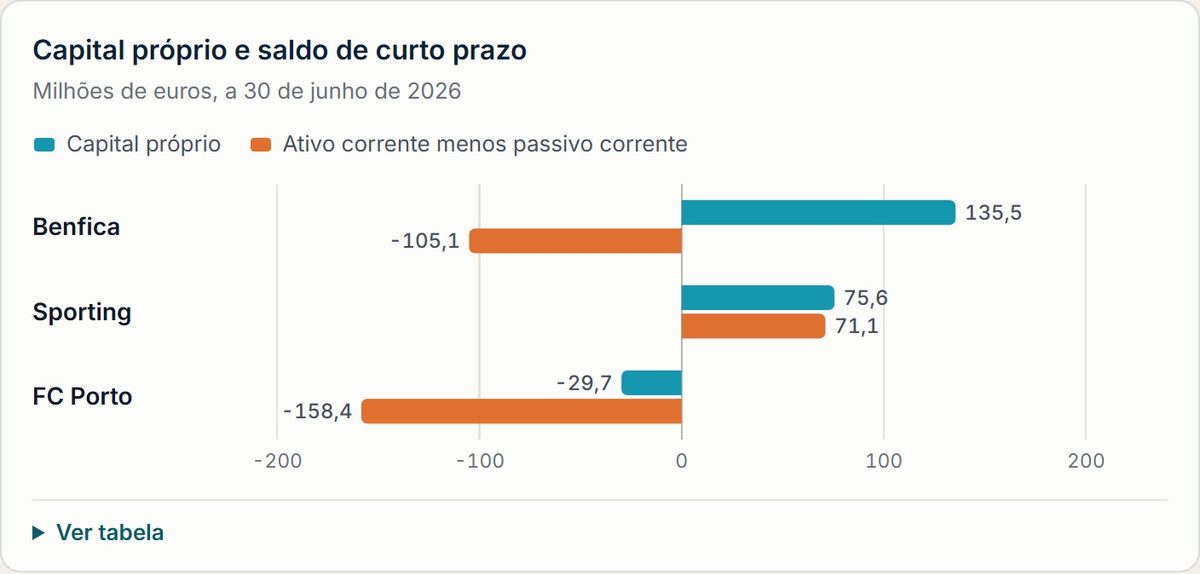 Capital próprio e saldo de curto prazo — Crédito: Futebol & Negócios
O Benfica tem o maior capital próprio. O passivo corrente supera o ativo corrente em 105,1 milhões. O passivo inclui 39,3 milhões pela cedência de receitas futuras do contrato com a NOS, correspondentes a 50% das receitas previstas para 2026/27 e 2027/28.
O capital próprio do Sporting subiu de 40,9 para 75,6 milhões. O Conselho Fiscal da SAD nota que continua abaixo de metade do capital social, de 202,0 milhões. O Sporting é a única das três SAD com ativo corrente superior ao passivo corrente.
O FC Porto tem capital próprio negativo de 29,7 milhões. A parte atribuível aos acionistas da SAD é de -119,5 milhões; a diferença corresponde a 89,8 milhões de interesses que não controlam, dos quais 82,3 milhões na Euroantas. A diferença entre ativo e passivo correntes passou de -31,2 para -158,4 milhões. A SAD atribui a variação ao investimento no plantel e à passagem para o curto prazo do empréstimo obrigacionista de 55 milhões que vence em dezembro.
O parecer do auditor do FC Porto
A EY emitiu uma opinião sem reservas sobre as contas do FC Porto, com um parágrafo de incerteza material relacionada com a continuidade. O auditor refere o capital próprio negativo e o défice de 158,4 milhões entre ativo e passivo correntes, e escreve que estas condições «indicam que existe uma incerteza material que pode colocar dúvidas significativas sobre a capacidade do Grupo em se manter em continuidade».
Segundo o relatório, as contas foram preparadas no pressuposto de que as entidades financiadoras mantêm o apoio, através da renovação ou do reforço das linhas de crédito, e de que as vendas de jogadores previstas no orçamento se concretizam. Um parágrafo deste tipo não equivale a uma previsão de insolvência.
Os relatórios de auditoria do Benfica, da Forvis Mazars, e do Sporting, da EY, não incluem parágrafos de incerteza material.
2026/27
As três SAD jogam competições europeias em 2026/27. O FC Porto, campeão nacional em 2025/26, e o Sporting estão na Liga dos Campeões. O Benfica passou as pré-eliminatórias e joga a fase de liga da Liga Europa. Em 2025/26, as receitas UEFA foram de 80,3 milhões no Sporting, 53,9 milhões no Benfica e 23,8 milhões no FC Porto.
O FC Porto indica no relatório que está licenciado pela UEFA para 2026/27. A pena suspensa de exclusão das competições europeias, aplicada em 2024 por incumprimentos em pagamentos a outros clubes, terminou porque a SAD cumpriu os indicadores financeiros da UEFA em 2024/25 e 2025/26.
Os relatórios descrevem as transferências feitas depois de 30 de junho. Os valores abaixo são os montantes fixos acordados. O ganho que cada venda vai produzir nas contas de 2026/27 depende do valor do jogador no balanço, que os relatórios não divulgam jogador a jogador.
- Benfica: vendeu Dedić ao Newcastle por 35,9 milhões e António Silva ao Bournemouth por 25 milhões, valor que pode chegar a 30 milhões com objetivos. Comprou Circati ao Parma por 18 milhões, Kaminski ao Colónia por 17 milhões e Palhinha ao Bayern por 14 milhões, e contratou por empréstimo Jhon Durán, El Karouani e Echeverri.
- FC Porto: vendeu 50% dos direitos económicos de Rodrigo Mora à Roma por 25 milhões; o contrato inclui opções que garantem ao FC Porto um mínimo de 50 milhões pela totalidade dos direitos. Vendeu ainda Deniz Gül ao Galatasaray por 10 milhões e Stephen Eustáquio ao Swansea por 4 milhões. Comprou Gabriel Mec ao Grêmio por 11 milhões, Inbeom Hwang ao Feyenoord por 4,5 milhões e 85% dos direitos de Mame Niang ao HamKam por 1,6 milhões, e contratou Santiago Giménez por empréstimo ao AC Milan, com opção de compra de 18 milhões.
- Sporting: o relatório lista as saídas definitivas de Hjulmand para o Atlético de Madrid, Trincão para o Al Ahli, Diomande para o Nottingham Forest e Kochorashvili para o Sevilha, entre outras, sem indicar valores.
O primeiro vencimento relevante de dívida é o do FC Porto: 55 milhões em obrigações em dezembro de 2026. Seguem-se 50 milhões em obrigações do Benfica até junho de 2027, o empréstimo de 17,5 milhões do FC Porto em setembro de 2027 e 50 milhões em obrigações do Sporting em novembro de 2027.
Se a operação sem jogadores e o resultado financeiro de 2025/26 se repetissem em 2026/27, cada SAD precisaria do seguinte resultado com jogadores para chegar a um resultado antes de impostos de zero:
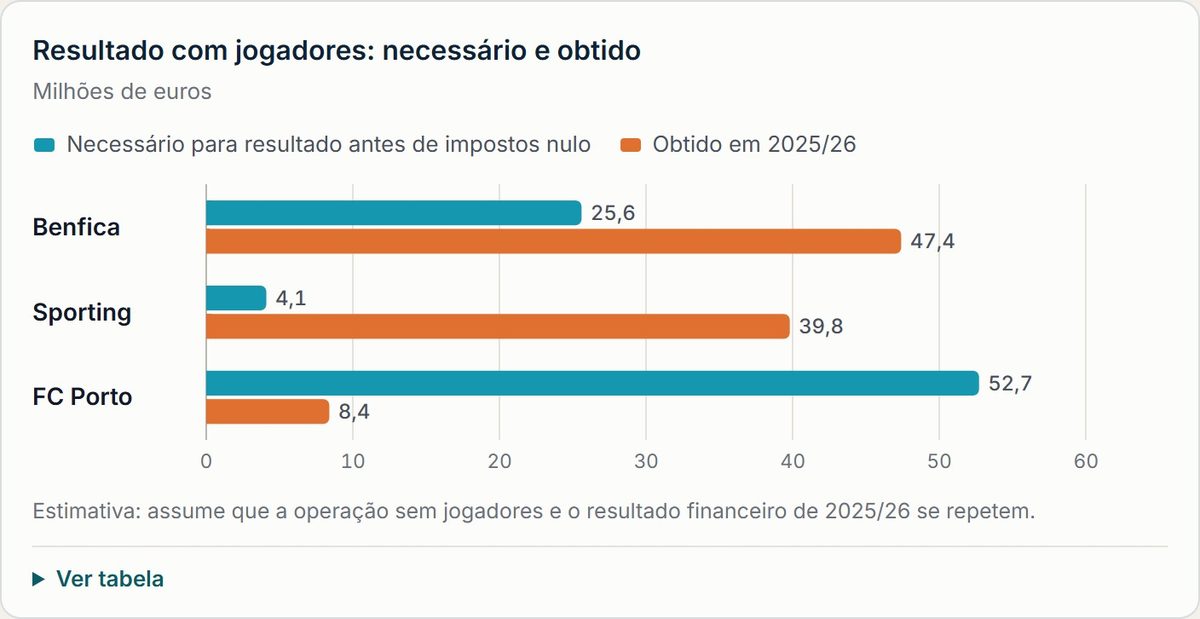 Resultado com jogadores: necessário e obtido — Crédito: Futebol & Negócios
É uma estimativa simples, não uma previsão. Não conta com ganhos pontuais como os 24,0 milhões do FC Porto com a venda de empresas do grupo. O valor necessário muda com as receitas da nova época, sobretudo as da UEFA, e com as amortizações do plantel, que dependem do valor dos jogadores no balanço, que subiu nas três SAD. O resultado com jogadores também não equivale ao valor das vendas: é o que fica depois de descontar o valor do jogador no balanço, os custos das transações e as amortizações.
Termos usados
Resultado com jogadores: rendimentos com transferências de jogadores, menos os custos dessas transações e as amortizações e perdas de valor do plantel.
Amortizações do plantel: o preço pago por cada jogador é repartido pelos anos do contrato, e a parte de cada ano entra nas contas como custo.
Resultado financeiro: juros pagos e recebidos e outros custos e ganhos de financiamento, incluindo o custo de antecipar recebimentos.
Fluxo de caixa operacional: dinheiro que entrou menos dinheiro que saiu na atividade corrente, como receitas, salários, fornecedores e impostos. As compras e vendas de jogadores ficam fora, nas atividades de investimento.
Dívida líquida: empréstimos menos caixa. Cada SAD usa o seu próprio critério.
Ativo e passivo correntes: o que a SAD tem disponível ou a receber no prazo de um ano e o que tem a pagar nesse prazo.
Capital próprio: a diferença entre o que a SAD tem (ativo) e o que deve (passivo).
Interesses que não controlam: a parte do capital próprio de empresas do grupo que pertence a outros acionistas.
Incerteza material sobre a continuidade: parágrafo em que o auditor assinala que a capacidade da empresa para continuar a operar depende de acontecimentos que não estão garantidos. Não altera a opinião do auditor sobre as contas.
Metodologia
Os valores vêm dos relatórios e contas das três SAD para o exercício terminado a 30 de junho de 2026: Relatório e Contas 2025/26 da Benfica SAD, Relatório e Contas 2025/26 da Sporting SAD e Relatório Anual Integrado 2025/26 da FC Porto SAD.
As contas do Benfica são as da SAD individual. As do Sporting consolidam a SAD e a Sporting Entertainment, detida a 100% e criada em setembro de 2025 com unidades de negócio da própria SAD. As do FC Porto consolidam o grupo da SAD, que inclui sociedades com acionistas minoritários. Nenhuma das análises abrange as contas dos clubes.
Os valores estão em milhões de euros, com uma casa decimal; os cálculos usam os milhares de euros publicados. Os rendimentos sem jogadores excluem as transações de jogadores, mas podem incluir receitas não recorrentes. Os recebimentos e pagamentos de transferências referem-se ao dinheiro movimentado no exercício e não coincidem necessariamente com as vendas e compras feitas nesse período.
Cálculos: Futebol & Negócios.


